

By Inês Rijo
Sustentabilidade na cadeia de valor
Há uma mudança silenciosa a acontecer no tecido empresarial europeu. Não vem dos reguladores – pelo menos, não diretamente. Vem dos departamentos de procurement, dos formulários de qualificação de fornecedores, das cláusulas contratuais que há dois anos não existiam. Vem, em última análise, dos seus clientes.
Se a sua empresa é uma PME que fornece produtos ou serviços a grandes organizações europeias, é muito provável que já tenha recebido, ou que esteja prestes a receber, um pedido que há poucos anos seria impensável: os dados ESG da empresa.
O contexto: a CSRD e a nova era do reporte corporativo
A Corporate Sustainability Reporting Directive (CSRD) é a peça legislativa mais ambiciosa da União Europeia em matéria de transparência empresarial sobre sustentabilidade. Aprovada em 2022 e com aplicação faseada a partir de 2024, esta diretiva obriga as grandes empresas europeias a reportar de forma detalhada e auditada o seu desempenho ESG.
Estamos a falar de cerca de 50.000 empresas em toda a Europa, incluindo empresas cotadas, grandes empresas com mais de 250 colaboradores, e instituições financeiras. São organizações que, na sua maioria, já reportavam voluntariamente, mas que agora o fazem sob um enquadramento padronizado, rigoroso e juridicamente vinculativo, assente nos European Sustainability Reporting Standards (ESRS).
A CSRD não é uma mudança estrutural na forma como o mercado europeu avalia, compara e responsabiliza as empresas pelo seu impacto no mundo, e o seu alcance vai muito além das organizações diretamente abrangidas.
Se a sua empresa não está abrangida, como é que lhe chega a CSRD?
A CSRD exige que as empresas abrangidas reportem não apenas sobre as suas operações diretas, mas sobre toda a sua cadeia de valor, tanto a montante como a jusante. Isto inclui fornecedores, subcontratados, prestadores de serviços, distribuidores e parceiros comerciais de qualquer dimensão.
Para uma grande empresa cumprir as suas obrigações de reporte com rigor, precisa de dados ESG fiáveis e estruturados de cada elo da sua cadeia. Precisa de saber, por exemplo, qual é a pegada carbónica dos seus fornecedores, quais são as suas práticas laborais, como gerem resíduos, que políticas de diversidade e inclusão têm implementadas, e como avaliam e mitigam riscos ambientais e sociais. É aqui que surge o “efeito dominó”.
Na prática, mesmo que a sua PME não esteja legalmente obrigada a reportar ao abrigo da CSRD, está comercialmente obrigada a fornecer informação ESG aos clientes que o estão. A conformidade regulatória dos seus clientes depende, em parte, da sua capacidade de resposta. E quando um cliente de grande dimensão precisa de dados para o seu relatório de sustentabilidade, a alternativa a fornecê-los é ser substituído por um concorrente que já os tem.
O que está a mudar na prática: sinais que não pode ignorar
As mudanças já se estão a manifestar de forma concreta nas relações comerciais entre empresas. Se ainda não sentiu o impacto diretamente, será apenas uma questão de tempo até que lhe seja enviado um questionário ESG cada vez mais detalhado e extensos, que abordam temas como emissões de carbono, consumo energético, gestão de resíduos, práticas laborais, políticas de anticorrupção, diversidade no quadro de colaboradores e muito mais. Estes questionários deixam de ser um exercício de boa vontade, passando a ser um requisito formal nos processos de qualificação e renovação contratual.
Um número crescente de contratos de fornecimento inclui agora cláusulas que obrigam o fornecedor a disponibilizar dados de sustentabilidade, a cumprir padrões mínimos ambientais e sociais, e a aceitar auditorias periódicas. Departamentos de compras de grandes organizações estão a integrar indicadores de sustentabilidade nos seus scorecards de avaliação de fornecedores, e a pontuação ESG começa a pesar tanto quanto o preço, a qualidade e o prazo de entrega. Em alguns sectores já é um fator eliminatório, como na indústria, construção, tecnologia e bens de consumo.
Para além disso, soluções como EcoVadis, CDP Supply Chain, Sedex e outras estão a tornar-se o standard de mercado para a recolha e partilha de dados ESG entre empresas e os seus fornecedores. Se os seus clientes utilizam estas plataformas, é provável que lhe peçam para se registar e reportar através delas, o que exige preparação, dados organizados e, idealmente, uma estratégia ESG definida.
O custo real da inação: uma análise de risco para o seu negócio
A Comissão Europeia tem vindo a propor medidas de simplificação do enquadramento regulatório, nomeadamente através do pacote Omnibus, que visa reduzir a carga administrativa sobre as empresas e adiar a aplicação de algumas obrigações. Algumas vozes interpretaram estas propostas como um recuo na ambição europeia em matéria de sustentabilidade. Mas esta leitura é não só incorreta, como potencialmente perigosa para quem a utilize como justificação para a inação.
Aquilo que está de facto a ser simplificado é o modo de reporte, não o que o mercado espera da cadeia de valor. Os investidores institucionais continuam a integrar critérios ESG nas suas decisões de alocação de capital. As grandes corporações continuam a necessitar de dados dos seus parceiros para os seus relatórios. Os consumidores continuam a valorizar a transparência e o compromisso ambiental. E os bancos continuam a incorporar o risco climático nas suas avaliações de crédito. A simplificação no topo da pirâmide regulatória não trava o efeito dominó na cadeia de valor. Pelo contrário, à medida que os processos de reporte das grandes empresas se tornam mais eficientes e padronizados, a pressão sobre os seus fornecedores para fornecerem dados tende a intensificar-se, não a diminuir.
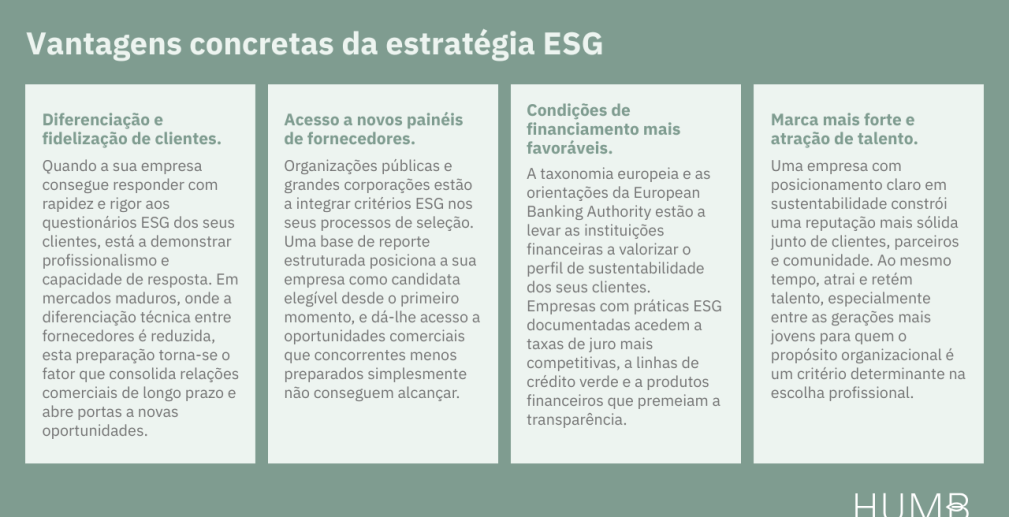
As empresas que se antecipam e estruturam a sua resposta ESG estão, hoje, a colher vantagens concretas e mensuráveis: mais contratos, melhores condições de financiamento e relações comerciais mais sólidas.
Não precisa de fazer tudo ao mesmo tempo, mas precisa de um plano
Compreendemos que, para muitas empresas, o universo ESG levanta várias dúvidas e questões, e uma sensação de que o esforço necessário é desproporcionado face à dimensão da organização.
É precisamente por isso que a abordagem certa faz toda a diferença. Uma PME não precisa de replicar o reporte de uma multinacional, mas sim de identificar com clareza o que é material para o seu negócio, o que os seus clientes e stakeholders efetivamente esperam, e qual é o caminho mais eficiente para construir uma base de dados ESG credível e operacional. O primeiro passo é ter uma estratégia: saber onde está, para onde precisa de ir, e quais são as prioridades que geram mais valor no mais curto prazo.
Na HUMB. a nossa missão é clara: ajudar empresas a integrar a sustentabilidade na sua estratégia de negócio de forma pragmática, mensurável e orientada para resultados. A nossa abordagem começa sempre pela compreensão da realidade específica do seu negócio. Em que sector opera, quem são os seus clientes, que exigências já recebe ou antecipa, qual é o seu nível de maturidade atual em matéria ESG, e quais são os seus objetivos estratégicos. A partir desse diagnóstico, construímos consigo um plano de ação à medida.
Falemos da oportunidade, porque ela é real e quantificável. As empresas que investem na sua preparação ESG não estão apenas a cumprir requisitos. Estão a posicionar-se estrategicamente num mercado que, de forma inequívoca, se move nesta direção.
