

By Inês Rijo
Análise de risco climático: do relato ao plano de adaptação
A estruturação de informação sobre a exposição climática tem-se tornado uma necessidade crescente para as empresas. Saber a que riscos estão expostas as instalações, os fornecedores e as rotas de abastecimento, bem como a probabilidade e as consequências financeiras associadas, permite tomar decisões estratégicas a longo prazo mais resilientes.
Por exemplo, uma linha de produção ou uma ligação logística comprometem a empresa por um período de vinte a trinta anos, durante o qual as condições de temperatura, precipitação e disponibilidade de água provavelmente serão diferentes das atuais. Neste contexto, os seguradores reavaliam os prémios nas zonas de risco identificadas, os financiadores solicitam informações sobre a exposição física e os clientes de maior dimensão incluem essa informação nos seus processos de due diligence.
A regulamentação europeia estabeleceu um prazo, um formato e um auditor para este trabalho. A CSRD, por intermédio das ESRS, e o Regulamento da Taxonomia da UE transformaram a avaliação dos riscos climáticos num requisito com conteúdo definido e sujeito a verificação externa. Esta análise consiste em identificar os riscos e oportunidades climáticos relevantes para a organização, avaliar a sua materialidade e determinar a resiliência da empresa perante esses riscos e oportunidades.
Os riscos dividem-se em duas famílias e cada uma exige métodos, dados e cenários diferentes.
- Os riscos físicos decorrem das consequências diretas das alterações climáticas nas operações e nos ativos, e distinguem-se entre crónicos, de natureza permanente – subida do nível médio do mar, alteração de padrões de precipitação, stress térmico continuado – e agudos, associados a eventos concretos como cheias, tempestades, incêndios ou ondas de calor.
- Os riscos de transição decorrem do próprio processo de descarbonização da economia e das políticas que o concretizam: alterações regulamentares, evolução do preço do carbono, mudanças de mercado e de exigências de clientes, obsolescência tecnológica, pressão reputacional e condições de financiamento.
A exposição não é uniforme. O risco físico concentra-se em organizações com ativos tangíveis significativos, instalações produtivas próprias ou dependências geográficas críticas na cadeia de valor, o que descreve boa parte da indústria portuguesa, e com particular acuidade os setores agroalimentar, da construção, da energia, do turismo e da logística. A análise é igualmente relevante para empresas com cadeias de abastecimento internacionais, para quem planeia infraestrutura de longa duração, para instituições financeiras que avaliam carteiras de investimento, e para empresas de menor dimensão cujo acesso a financiamento, certificações ou cadernos de encargos passa por critérios ESG.
Quando é que esta análise é exigida
Vários referenciais convergem sobre este tema, com estatutos distintos. Nesta newsletter, vamos explorar o que exige a CSRD e a Taxonomia da UE.
A CSRD, através das ESRS, é a mais exigente em amplitude. A análise é requerida em três requisitos de divulgação:
- O IRO-1 pede a identificação dos perigos climáticos considerando, no mínimo, cenários de emissões elevadas (SSP5-8.5 do IPCC) e a avaliação de como os ativos e as atividades, nas operações próprias e na cadeia de valor a montante e a jusante, estão expostos a esses perigos, ponderando a probabilidade, a magnitude e a duração de cada um. Os horizontes de curto, médio e longo prazo têm de ser definidos em função da vida útil esperada dos ativos e dos planos de alocação de capital. Pede ainda a identificação dos eventos de transição considerando, no mínimo, um cenário compatível com a limitação do aquecimento global a 1,5 °C, e a avaliação da exposição a esses eventos.
- A SBM-3 pede que cada risco climático material identificado seja classificado como risco físico ou como risco de transição, e a análise de resiliência do modelo de negócio e da estratégia: o âmbito da análise, como e quando foi conduzida, e que resultados produziu.
- A E1-9 solicita os efeitos financeiros previstos resultantes dos riscos físicos e de transição considerados relevantes, por horizonte temporal.
A Taxonomia da UE exige a demonstração de uma avaliação robusta dos riscos climáticos, de acordo com:
- Os critérios técnicos de seleção relativos à contribuição substancial para a adaptação às alterações climáticas
- O princípio do no significant harm (DNSH), aplicáveis a qualquer atividade que demonstre alinhamento, incluindo aquelas que contribuam substancialmente para a mitigação. Os critérios de DNSH encontram-se estabelecidos no Apêndice A do Anexo I do Ato Delegado Clima.
Na prática, esta análise é um requisito que qualquer atividade tem de cumprir para estar alinhada com a Taxonomia. Além da avaliação dos riscos e da vulnerabilidade climáticos, as empresas devem também apresentar soluções de adaptação que reduzam os riscos climáticos físicos e identificados, ou, no mínimo, apresentar o plano para as implementar.
A sobreposição entre os dois quadros obrigatórios existe, mas parcialmente.
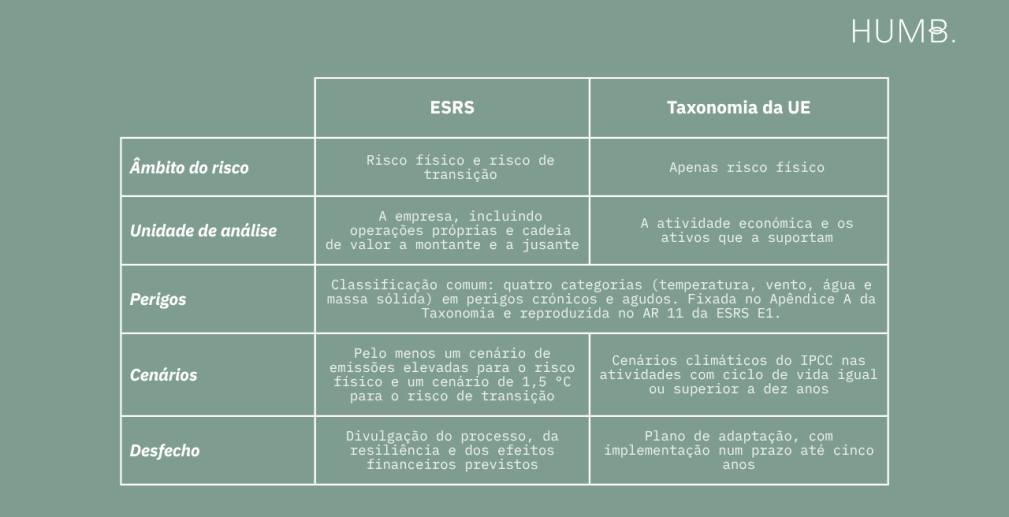
Atualmente, não existe uma orientação oficial que estabeleça como a informação produzida na avaliação de alinhamento com a Taxonomia deve ser utilizada para efeitos de relato ao abrigo das ESRS. Sem essa ligação estabelecida, cada empresa decide internamente como articular os dois exercícios.
Primeiros passos da análise de risco climático
Para simplificar a abordagem inicial a esta análise, sugerimos os seguintes passos. O processo que se segue está alinhado com a lógica da ISO 14091, atualmente considerada a estrutura mais reconhecida para este tipo de exercício.
- Clarificar o contexto e preparar a análise – antes de proceder à recolha de dados, é necessário definir o âmbito do estudo, nomeadamente a parte da empresa, do projeto ou da cadeia de valor em causa, a cobertura geográfica e os horizontes temporais relevantes, que tipicamente são 2030 e 2050, bem como a informação climática já existente internamente. Os stakeholders devem ser envolvidos nesta fase e não no final.
- Identificar e avaliar os riscos e as oportunidades – analisar que perigos são relevantes para cada localização e para o setor, que ativos, processos ou grupos estão particularmente expostos, qual a sensibilidade da empresa a esses perigos e que oportunidades podem surgir. As instalações com perfis de vulnerabilidade distintos devem ser avaliadas separadamente, pois a agregação a nível de grupo anula precisamente a informação de que a Taxonomia necessita. As cadeias de impacto e as matrizes de risco são as ferramentas habituais para avaliar a probabilidade de ocorrência e a magnitude do dano, tanto no presente como em cenários futuros. É também aqui que surgem os riscos de transição, que a Taxonomia não abrange.
- Avaliação da capacidade de adaptação – a questão fundamental é perceber até que ponto a empresa está preparada. É necessário identificar que precauções técnicas ou organizativas já existem, qual a flexibilidade dos processos, das cadeias de abastecimento e do modelo de negócio e que recursos estão disponíveis (como o tempo, o orçamento e as competências), de modo a estabelecer prioridades.
- Desenvolver e priorizar medidas – com base na análise de risco e de capacidade, são definidas as medidas de adaptação, ou seja, o que deve ser assegurado a curto prazo, que investimentos ou alterações de processo são necessários a médio prazo e onde surgem oportunidades de inovação. A atribuição de prioridades com base na urgência, eficácia e viabilidade é o que torna o plano exequível.
Quanto a como começar, três decisões práticas fazem a diferença.
- Mapeamento inicial de riscos físicos e de transição a partir do setor, da cadeia de abastecimento e da presença geográfica, recorrendo a bases de dados públicas: o Copernicus Climate Change Service e as projeções climáticas do IPMA cobrem grande parte do que é necessário nesta fase, sem custo.
- Envolver desde o início os gestores de risco, as equipas financeiras e os responsáveis pela sustentabilidade, para que a análise se integre nos processos de gestão de risco existentes em vez de correr em paralelo.
- Aceitar o progresso gradual: começar por um local-piloto ou por um processo particularmente exposto, trabalhar com um cenário único, documentar as incertezas em vez de as esconder, e refinar depois.
O plano de adaptação
O resultado da análise só produz valor quando se converte em medidas, e neste ponto a Taxonomia é mais explícita do que a ESRS. Uma vez identificados os riscos físicos materiais, as soluções de adaptação têm de ser implementadas num prazo até cinco anos, com um plano elaborado para o efeito. Para cada medida, o plano tem de dizer como se executa, em que prazo e de quem é a responsabilidade. As vulnerabilidades e os riscos apurados na fase de analise, dão origem à lista inicial de opções de adaptação, que depois se reduz a um conjunto mais exequível.
Quanto à natureza das ações, as opções incluem medidas que criam capacidade de adaptação, como a geração de conhecimento, a partilha de informação e os quadros institucionais de apoio, bem como sistemas de gestão e mecanismos de suporte, como o ordenamento do território e os instrumentos de seguro, e medidas executadas no terreno, físicas ou baseadas nos ecossistemas. Regra geral, o plano abrange as três camadas e não apenas a última.
Duas notas finais sobre a execução. Em primeiro lugar, os resultados devem ser integrados nos sistemas de gestão e de controlo já existentes e não mantidos num documento autónomo, que acaba invariavelmente por não ser consultado novamente. Além disso, toda a cadeia de decisão, ou seja, os passos preparatórios, as avaliações realizadas, a justificação dos resultados e as incertezas assumidas, deve ficar devidamente documentada, visto constituir prova de conformidade para a Taxonomia e evidência para efeitos de auditoria da ESRS.
Na Humb. Consulting, apoiamos as empresas no cumprimento da CSRD e da Taxonomia da UE, acompanhando todo o processo, desde a interpretação dos requisitos e a sua aplicação, até à estruturação da informação e à articulação entre ambos os referenciais.
Fontes
Regulamento Delegado (UE) 2023/2772 — ESRS E1 Alterações Climáticas
Regulamento Delegado (UE) 2021/2139 — Ato Delegado Clima, Anexo I, Apêndice A
Ferramenta de Apoio à Adaptação — Climate-ADAPT, Agência Europeia do Ambiente
Climate risk analysis: who needs it & 4 steps to do it
Climate risk assessment under ESRS and EU Taxonomy: a case study of Bechtle AG
Climate Risk Assessment: Financial & Commercial Sector — EPA Ireland
Our Case Studies
At vero eos et accusamus et iusto odio dignissimos ducimus qui blanditiis praesentium voluptatum deleniti atque corrupti quos dolores et quas molestias excepturi sint occaecati cupiditate non provident, similique sunt in culpa qui officia deserunt mollitia animi, id est laborum et dolorum fuga. Et harum quidem rerum facilis est et expedita distinctio. Nam libero tempore, cum soluta nobis est eligendi optio cumque nihil impedit quo minus.
At vero eos et accusamus et iusto odio dignissimos ducimus qui blanditiis praesentium voluptatum deleniti atque corrupti quos dolores et quas molestias excepturi sint occaecati cupiditate non provident, similique sunt in culpa qui officia deserunt mollitia animi, id est laborum et dolorum fuga. Et harum quidem rerum facilis est et expedita distinctio. Nam libero tempore, cum soluta nobis est eligendi.
